BFH: Zeitpunkt des Ablaufs der Spekulationsfrist bei privatem Immobilienverkauf

Der Bundesfinanzhof (BFH) hat am 18.6.2026 seine ständige Rechtsprechung zur Spekulationssteuer bestätigt. Bei Anschaffung und Veräußerung einer privaten Immobilie kommt es für die Zehnjahresfrist i. d. R. auf den Zeitpunkt des Kauf- bzw. Verkaufsvertragabschlusses an. Das Erreichen der Zehnjahresfrist kann Voraussetzung für eine steuerfreie Veräußerung sein, die Unterschreitung kann zu einem steuerpflichtigen privaten Veräußerungsgeschäft führen.

Der Beschluss enthält eine Präzisierung, dass nicht in jedem denkbaren Fall allein die Unterzeichnung eines Vertrages ausreichend ist. Entscheidend ist, dass beide Vertragsparteien bindende Vertragserklärungen abgeben wollen und das einseitige Lösen vom Vertrag nicht mehr möglich ist. Dies ist dann i. d. R. der Zeitpunkt der Einigung. Sind zu diesem Zeitpunkt aber noch nicht alle Vertragsparteien rechtlich gebunden, so kommt es auf das spätere Ereignis an, durch welches die Bindungswirkung entsteht.

Entscheidend ist ausdrücklich nicht der Besitzübergang oder der Übergang des wirtschaftlichen Eigentums, die Grundbucheintragung oder der Übergang von Nutzen und Lasten, denn diese Zeitpunkte können von den Parteien ggf. durch Vertragsgestaltung beeinflusst werden. Hierdurch kann nach Auffassung des BFH ein unzulässiges bzw. vom Gesetzgeber nicht gewolltes Steuergestaltungspotenzial entstehen.

Bei der Vertragsgestaltung ist also z. B. darauf zu achten, dass keine einseitigen Rücktrittsrechte vereinbart werden, falls die Zehnjahresfrist noch nicht erreicht ist. Bei einer beabsichtigten Immobilienveräußerung sollte zuvor steuerliche Beratung in Anspruch genommen werden, wenn Zweifel am Erreichen der Zehnjahresfrist bestehen.
Von |2026-11-05T15:23:58+01:00Oktober 1st, 2026|News, Oktober 2026|0 Kommentare

Grunderwerbsteuer: Einbeziehung von PV- und Solaranlagen beim Kaufvertrag

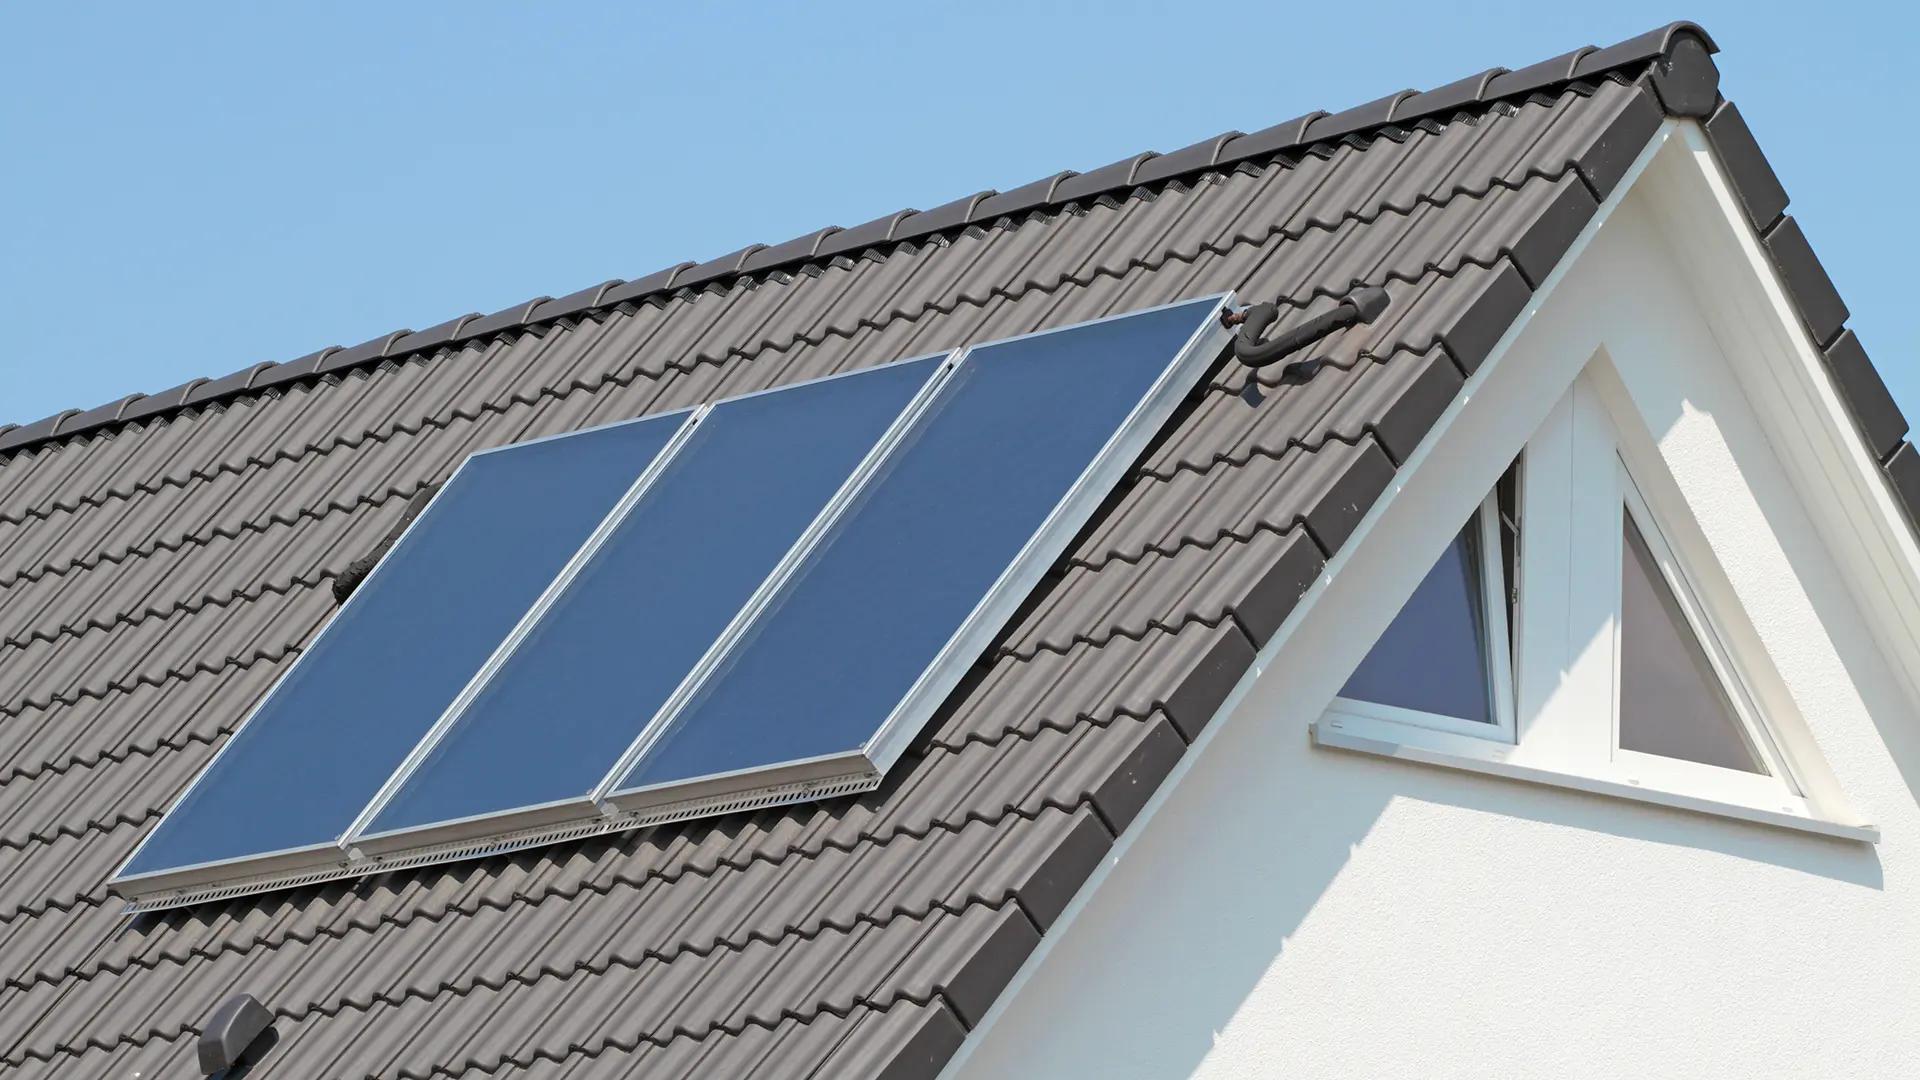
Das Niedersächsische Finanzministerium hat zu der Frage, wann im Rahmen eines Grundstückskaufvertrages mit Immobilie nebst PV- oder Solaranlage diese als grunderwerbsteuerpflichtig zu behandeln ist, Stellung genommen.

Zum Grundstück gehören sämtliche Bestandteile, also neben dem Gebäude auch dessen Bestandteile, wie z. B. Heizungsanlagen, fest eingebaute Bad- und Sanitäreinrichtungen, Versorgungsleitungen für Strom, Wasser und Heizung sowie die Dacheindeckung.

Der Bundesfinanzhof (BFH) hat bereits im Jahr 2004 entschieden, dass Solaranlagen der Wärmegewinnung durch Sonnenlicht dienen. Diese Technik wird hauptsächlich zur Erwärmung von Wasser für den sanitären Bereich oder zur Raumerwärmung eingesetzt, meistens erfolgt dies zur Ergänzung einer bereits vorhandenen Wärmeversorgung. Da Heizungsanlagen üblicherweise Gebäudebestandteile sind, wird der auf die Solaranlage entfallende Kaufpreisanteil ebenfalls mit Grunderwerbsteuer belegt.

Wird eine Photovoltaikanlage als Ersatz für eine ansonsten erforderliche Dacheindeckung oder als Fassadenteil eingebaut bzw. befestigt, sog. dach- oder fassadenintegrierte Photovoltaikanlagen, ist diese als wesentlicher Bestandteil des Grundstücks und auch bei teilweiser Einspeisung in öffentliche Energienetze vollständig bei der Grunderwerbsteuer zu berücksichtigen.

Erzeugt eine Photovoltaikanlage hingegen als sog. Aufdachanlage Strom, stellt sie Zubehör des Grundstücks dar, unabhängig davon, ob sie der Versorgung des Grundstücks oder auch der Energieerzeugung und Einspeisung in öffentliche Energienetze durch Lieferung an den Netzbetreiber bzw. Energieversorger dient. Der Anteil gehört dann nicht zur grunderwerbsteuerlichen Gegenleistung, was teilweise von anderen Finanzministerien anders gesehen wird und gerichtlich noch nicht entschieden ist.

Dies sollte im Rahmen des notariellen Kaufvertrages vor der Beurkundung klargestellt werden, insbesondere sollte bei Solar- und PV-Anlagen eine klare Aufteilung der Werte in Grund und Boden, Gebäude und -bestandteile sowie Zubehör vorgenommen werden.

Von |2026-11-05T15:23:58+01:00Oktober 1st, 2026|News, Oktober 2026|0 Kommentare

Bundeskabinett beschließt Entwurf des Einkommensteuerreformgesetzes 2027

Das Bundeskabinett hat am 2.9.2026 den Gesetzentwurf des Einkommensteuerreformgesetzes 2027 beschlossen. Bundestag und Bundesrat sollen zeitnah bis zum Jahresende zustimmen. Der Gesetz-entwurf entspricht bislang dem Regierungsentwurf, über den in der Augustausgabe berichtet wurde.

Von |2026-11-05T15:23:58+01:00Oktober 1st, 2026|News, Oktober 2026|0 Kommentare

KI-Bilder und Urheberrecht – menschlicher Einfluss ist entscheidend

Der Schutzbereich eines Lichtbildwerkes beschränkt sich regelmäßig auf die Wahl des Bildausschnitts, die Perspektive, die Beleuchtung sowie die durch die richtige Komposition von Blende und Belichtungszeit hervortretende Schärfe oder Unschärfe. Nicht schutzfähig sind im Allgemeinen das Thema und das Motiv.

Wird ein Lichtbildwerk KI-gestützt bearbeitet, entsteht durch die Bearbeitung im Allgemeinen kein Werk. Dies bedeutet aber nicht, dass die Veröffentlichung des bearbeiteten Bildes in jedem Fall eine Verletzung des Lichtbildwerkes darstellt. Vielmehr ist – wie auch sonst – darauf abzustellen, ob die kreativen Elemente des Lichtbildwerkes erkennbar übernommen worden sind.

Ob durch Künstliche Intelligenz generierte Erzeugnisse Werkcharakter haben, hängt daher davon ab, inwieweit trotz des softwaregesteuerten Prozessablaufs noch menschlicher schöpferischer Einfluss ausgeübt wird. Ein urheberrechtlicher Schutz ist daher denkbar infolge menschlichen Eingriffs in KI-Ergebnisse, der auch nachträglich bzw. sukzessive während des Promptings stattfinden kann und der dazu führt, dass sich im Output auch gerade die Persönlichkeit des Promptenden widerspiegelt.

Erforderlich ist daher eine menschlich-schöpferische Einflussnahme auf die Gestaltung des konkreten Werkes selbst, etwa durch hinreichend individuelle Voreinstellungen bei der Programmierung des Entstehungsprozesses des konkreten Erzeugnisses selbst, ggf. im Verbund mit einem Selektionsprozess unter den generierten Erzeugnissen.

Die bloße Auswahl eines KI-Erzeugnisses aus mehreren „Vorschlägen“ ist für sich genommen nicht ausreichend. Erfolgt die Generierung des Erzeugnisses gänzlich softwaregesteuert, kommt ein Urheber- und auch ein Leistungsschutz für das KI-Erzeugnis nicht in Betracht. Entscheidend ist nach dem oben definierten Werkbegriff daher letztlich, ob das Prompting des Anwenders dessen schöpferische Fähigkeiten in eigenständiger Weise zum Ausdruck bringt, indem er freie und kreative Entscheidungen trifft und damit auch dem Output seine persönliche Note verleiht.

Nicht ausreichend ist es daher, wenn im Rahmen des Promptings letztlich der KI die gestalterische „Entscheidung“ durch lediglich allgemein gehaltene, ergebnisoffene Anweisungen überlassen wird, auch wenn diese zahlreich sein sollten und dadurch sukzessive das Erscheinungsbild des Outputs verändert wird.

Von |2026-11-05T15:23:59+01:00Oktober 1st, 2026|News, Oktober 2026|0 Kommentare

Photovoltaikanlage – Batteriespeicher muss vereinbarte Kapazität erreichen

Ein Vertrag über die Lieferung und Montage einer Photovoltaikanlage ist als Kaufvertrag mit Montagenebenpflicht zu werten, wenn serienmäßig vorgefertigte Standardkomponenten geliefert werden und sich die Installations- und Anpassungsarbeiten nicht ausnahmsweise als besonders komplex darstellen.

Eine Verkäuferangabe, wonach sich die maximale Speicherkapazität eines Batteriespeichers auf eine bestimmte Größe belaufen soll (hier 5 kWh), ist i. d. R. als Beschaffenheitsvereinbarung auszulegen, dass diese Kapazität unter normalen Betriebsbedingungen erreicht werden kann.

Sofern die maximale Speicherkapazität dauerhaft nicht erreicht werden kann, weil der Hersteller im Wege des Fernzugriffs eine Leistungsreduzierung vornimmt, um damit die Wiederholung in der Vergangenheit bereits aufgetretener Brandereignisse zu vermeiden, wird darin im Regelfall eine Negativabweichung von der Beschaffenheitsvereinbarung liegen.

Von |2026-11-05T15:23:59+01:00Oktober 1st, 2026|News, Oktober 2026|0 Kommentare

Klare Regelungen bei Arbeit auf Abruf

In der Praxis gibt es einige Branchen, in denen flexible Arbeitszeiten üblich sind. Besonders flexibel können Unternehmen mit dem Modell „Arbeit auf Abruf“ auf anfallende Arbeiten reagieren. Doch auch bei diesem Arbeitsmodell kann der Arbeitgeber nicht völlig frei bestimmen, wann und in welchem Umfang gearbeitet werden muss.

Vereinbaren Arbeitgeber und Arbeitnehmer, dass der Arbeitnehmer seine Arbeitsleistung entsprechend dem Arbeitsanfall zu erbringen hat (Arbeit auf Abruf), muss die Vereinbarung eine bestimmte Dauer der wöchentlichen und täglichen Arbeitszeit festlegen. Wenn die Dauer der wöchentlichen Arbeitszeit nicht festgelegt ist, gilt eine Arbeitszeit von 20 Stunden als vereinbart. Ist die Dauer der täglichen Arbeitszeit nicht festgelegt, hat der Arbeitgeber den Arbeitnehmer jeweils für mindestens drei aufeinanderfolgende Stunden zu beschäftigen.

Für die Verpflichtung zur Arbeit und deren Umfang gibt das Teilzeit- und Befristungsgesetz Grenzen vor:

•    Der Arbeitgeber hat den Arbeitnehmer jeweils mindestens 4 Tage im Voraus über die Lage der Arbeitszeit zu informieren.

•    Ist für die Dauer der wöchentlichen Arbeitszeit eine Mindestarbeitszeit vereinbart, darf der Arbeitgeber nur bis zu 25 % der wöchentlichen Arbeitszeit zusätzlich abrufen.

•    Ist für die Dauer der wöchentlichen Arbeitszeit eine Höchstarbeitszeit vereinbart, darf der Arbeitgeber höchstens 20 % weniger der wöchentlichen Arbeitszeit abrufen.

Diese Bestimmungen sollen Arbeitgebern die notwendige Flexibilität ermöglichen und zugleich die Planungssicherheit der Arbeitnehmer berücksichtigen.

Von |2026-11-05T15:23:59+01:00Oktober 1st, 2026|News, Oktober 2026|0 Kommentare

Direktionsrecht – Grenzen bei der Zuweisung anderer Tätigkeiten

Grundsätzlich kann der Arbeitgeber u. a. Inhalt, Ort und Zeit der Arbeitsleistung nach billigem Ermessen näher bestimmen, soweit diese Arbeitsbedingungen nicht durch den Arbeitsvertrag, Best-immungen einer Betriebsvereinbarung, eines anwendbaren Tarifvertrages oder gesetzliche Vor-schriften festgelegt sind.

Dieses Direktionsrecht des Arbeitgebers dient nur der Konkretisierung des vertraglich vereinbarten Tätigkeitsinhalts, beinhaltet aber nicht das Recht zu einer Änderung des Vertragsinhalts.

Voraussetzung der wirksamen Zuweisung einer anderweitigen Tätigkeit ist regelmäßig, dass die neu zugewiesene Tätigkeit als gleichwertig anzusehen ist. Beinhaltet die neu zugewiesene Tätigkeit eine deutliche Verkleinerung des bisherigen Aufgaben- und Verantwortungsbereichs, stellt dies i. d. R. eine unzulässige Zuweisung geringerwertiger Tätigkeiten dar. Das gilt unabhängig davon, ob trotz der geringwertigen Tätigkeit die bisherige Vergütung fortgezahlt wird.

Von |2026-11-05T15:23:59+01:00Oktober 1st, 2026|News, Oktober 2026|0 Kommentare

Balkonsanierung kann Sache der Eigentümergemeinschaft sein

Der Bundesgerichtshof hat entschieden, dass die Gemeinschaft der Wohnungseigentümer (GdWE) eine Balkonsanierung auch dann beschließen darf und ggf. sogar muss, wenn nach der Teilungser-klärung die einzelnen Wohnungseigentümer zur Instandhaltung und Instandsetzung der Balkone verpflichtet sind. Der GdWE obliegt die Verwaltung des gemeinschaftlichen Eigentums, wozu ins-besondere dessen ordnungsmäßige Erhaltung gehört.

Die GdWE kann die ihr grundsätzlich obliegende Erhaltungslast zwar delegieren, sich ihrer aber nicht vollständig entledigen. Das ergibt sich schon daraus, dass (allein) die GdWE für den bauli-chen Zustand der Anlage verantwortlich ist und die auf das gemeinschaftliche Eigentum bezogenen Verkehrssicherungspflichten erfüllen muss. Die Erfüllung dieser Aufgaben muss die GdWE selbst sicherstellen können. Sie ist nicht darauf beschränkt, jeden einzelnen Wohnungseigentümer auf Herstellung eines ordnungsgemäßen Zustands „seines“ Balkons in Anspruch zu nehmen.

Wird die GdWE trotz vereinbarter Übertragung der Erhaltungslast für bestimmte Teile des gemeinschaftlichen Eigentums selbst tätig und beschließt eine Erhaltungsmaßnahme, endet insoweit spiegelbildlich die Erhaltungszuständigkeit des einzelnen Wohnungseigentümers. Das ändert allerdings nichts daran, dass ein Wohnungseigentümer weiterhin – wie in der Teilungserklärung vorgesehen – die Kosten für die Sanierung „seines“ Balkons allein tragen muss.

Diese Sichtweise entspricht auch dem Interesse der Wohnungseigentümer. Die Wohnungseigentümer, die die Balkone nicht nutzen dürfen, sollen zwar grundsätzlich nicht mit den damit verbundenen Kosten belastet werden. Dennoch ist die Erhaltung der zum Gemeinschaftseigentum gehörenden Balkonteile auch für sie von Bedeutung. Denn die GdWE ist für die Verkehrssicherheit verantwortlich und kann für Schäden haften, die von diesen Bauteilen ausgehen. Hinzu kommt ganz allgemein ein Interesse aller Wohnungseigentümer an der Erhaltung des Werts der gesamten Anlage, da sich deren Zustand auf den Wert ihrer jeweiligen Einheit auswirkt.

Der BGH betont zusätzlich, dass die GdWE bei zwingendem Erhaltungsbedarf unter Umständen sogar verpflichtet ist, selbst tätig zu werden. Das gilt insbesondere, wenn mehrere Balkone saniert werden müssen oder von einzelnen Balkonen Gefahren für andere Eigentümer oder Dritte ausgehen.

Von |2026-11-05T15:23:59+01:00Oktober 1st, 2026|News, Oktober 2026|0 Kommentare

Blumenkübel können Hindernis auf Gehweg darstellen

In einem vom Oberverwaltungsgericht NRW (OVG) entschiedenen Fall hatte eine Anwohnerin mehrere Blumenkübel auf einem öffentlichen Gehweg aufgestellt. Die Behörde forderte sie auf, diese zu entfernen. Nach Auffassung des Gerichts diente das Aufstellen der Kübel der Verschönerung und war keine übliche Gehwegnutzung, da es über die zum Gemeingebrauch gehörenden verkehrlichen Zwecke der Fortbewegung, Kommunikation und Kontaktaufnahme hinausging. Über die deshalb erforderliche Sondernutzungserlaubnis verfügte die Anwohnerin nicht.

Das OVG entschied, dass die Blumenkübel die Sicherheit des Verkehrs gefährdeten, denn die Fläche des 1,50 m breiten Bürgersteigs wurde zu fast 1/3 von den Blumenkübeln und den zum Teil überhängenden Pflanzen in Anspruch genommen. Für Fußgänger und andere Verkehrsteilnehmer verblieb dadurch nur noch eine Breite von etwa einem Meter. Dies schränkte den dort zulässigen Verkehr, zu dem nicht nur Fußgänger, sondern auch radfahrende Kinder, Rollstuhlfahrer und Kin­derwagen gehören, in erheblichem Maße ein.

Auch der Hinweis der Anwohnerin, dass die Blumenkübel bereits seit rund 20 Jahren auf dem Gehweg standen und von der Behörde offenbar geduldet worden waren, änderte daran nichts. So begründet allein das langjährige Nichteinschreiten einer Behörde grundsätzlich keinen Anspruch darauf, einen rechtswidrigen Zustand dauerhaft beibehalten zu dürfen.

Von |2026-11-05T15:23:59+01:00Oktober 1st, 2026|News, Oktober 2026|0 Kommentare

Einfahrt in den fließenden Verkehr – Vorrang auch für überholende Fahrzeuge

Nach der Straßenverkehrs-Ordnung hat derjenige, der von einem anderen Straßenteil – hier aus einer Parkbucht/Grundstückseinfahrt – auf die Fahrbahn einfährt, sich so zu verhalten, dass eine Gefährdung anderer Verkehrsteilnehmer ausgeschlossen ist.

Die auf der Straße fahrenden Fahrzeuge haben gegenüber dem vom rechten Fahrbahnrand an- und in die Straße einfahrenden Verkehr Vorrang. Auf diesen Vorrang gegenüber dem einfahrenden Verkehr dürfen die auf der Straße fahrenden Fahrzeuge vertrauen.

Der Vorrang gilt grundsätzlich für die gesamte Fahrbahn. Der Einfahrende hat sich darauf einzustellen, dass der ihm gegenüber vorrangig Berechtigte in diesem Sinne von seinem Recht Gebrauch macht. Auch das Befahren des linken Fahrstreifens durch den am fließenden Verkehr teilnehmenden Fahrzeugführer beseitigt nicht die Verpflichtung des Einfahrenden, dem fließenden Verkehr den Vorrang zu belassen und diesen nicht zu behindern. Zudem ist der Fahrer verpflichtet, einer zeitweise bestehenden Sichtbehinderung durch das Hineintasten in den Straßenraum Rechnung zu tragen.

In einem vom Oberlandesgericht Brandenburg (OLG) entschiedenen Fall überholte ein Motorradfahrer auf einer innerörtlichen Straße ein vor ihm fahrendes Fahrzeug und fuhr dazu auf die linke Fahrbahnseite. Gleichzeitig fuhr ein Pkw mit etwa 11 km/h aus einer rechts gelegenen Grundstücksausfahrt bzw. Parkbucht auf die Straße und wollte nach links abbiegen. Aufgrund eingeschränkter Sicht hatten sich die beiden Fahrer zuvor nicht gesehen. Dabei kam es zur Kollision zwischen dem Motorrad und dem Pkw. Das OLG kam zu der Entscheidung, dass der Autofahrer für die Folgen des Unfalls allein haftet.

Von |2026-11-05T15:23:59+01:00Oktober 1st, 2026|News, Oktober 2026|0 Kommentare
Nach oben